Artículo de noticias
Barómetro QIMA Q4 2026: el repunte de China demuestra lo rápido que las empresas pueden revertir su diversificación impulsada por los aranceles
20 oct 2026
Resumen ejecutivo
El abastecimiento de Estados Unidos continuó desplazándose de vuelta hacia China durante el tercer trimestre. Gran parte del movimiento que alejó a las empresas de China en 2025, impulsado por los aranceles, fue rápido y respondió a las circunstancias del momento; los datos del tercer trimestre sugieren que ahora se está revirtiendo a un ritmo similar. Aun así, el cambio sigue siendo limitado y está muy lejos de indicar que las empresas estén abandonando sus estrategias de diversificación. El Barómetro QIMA del cuarto trimestre basado en datos de inspecciones de productos y auditorías a proveedores, analiza qué cambios en las cadenas de suministro tienen posibilidades de mantenerse a largo plazo.
Hallazgos clave
China se esta recuperando, pero de forma parcial: la participación de China en los volúmenes de abastecimiento de Estados Unidos alcanzó el 40 % en septiembre, su nivel mensual más alto desde octubre de 2024. Sin embargo, las inspecciones en China durante el tercer trimestre estuvieron apenas un 15 % por encima de los niveles registrados en el mismo periodo de 2024.
La necesidad de asegurar la capacidad de producción ya no explica por sí sola este cambio: las presiones de abasto en el Sudeste Asiático disminuyeron, pero la demanda estadounidense por productos provenientes de China siguió aumentando. Esto sugiere que la diversificación impulsada por los aranceles puede revertirse rápidamente cuando la brecha arancelaria se reduce lo suficiente para que las ventajas estructurales de China vuelvan a ser competitivas.
El nearshoring y el reshoring siguen siendo limitados: su participación se mantuvo en el 6 % en Estados Unidos y en el 12 % en la Unión Europea, mientras que la combinación de abastecimiento de la UE se inclinó hacia mercados del Mediterráneo como Egipto, Marruecos y Túnez.
Los compradores de América Latina avanzan en la diversificación de sus cadenas de suministro: la participación de China en las inspecciones de la región cayó del 81 % al 79 % durante el tercer trimestre, mientras que la demanda del Sudeste Asiático se duplicó con creces.
Panorama de la cadena de suministro QIMA
Datos clave del tercer trimestre de 2026
China representó el 40 % de los volúmenes de inspecciones y auditorías de Estados Unidos en septiembre, el nivel mensual más alto desde octubre de 2024.
El crecimiento de la demanda mexicana de inspecciones y auditorías en el Sudeste Asiático alcanzó el 102 % interanual en el tercer trimestre.
En Norteamerica, el 37% del abastecimiento regional corresponde al reshoring y el 63% al nearshoring desde países vecinos.
Principales riesgos a vigilar en el cuarto trimestre
Riesgo de recalificación de proveedores: los compradores que regresen a China deberían volver a verificar las auditorías, la capacidad productiva y el cumplimiento antes de retomar sus pedidos.
Riesgo de cumplimiento comercial: cambiar de región de abastecimiento no elimina automáticamente la exposición a aranceles ni a un mayor escrutinio en materia de cumplimiento.
Riesgo de una falsa diversificación: los cambios rápidos y reactivos pueden revertirse con facilidad si no están respaldados por inversiones sostenidas.

Una brecha arancelaria cada vez menor hace que los compradores estadounidenses vuelvan a China
En el segundo trimestre, mientras se intensificaba la crisis de combustible en el estrecho de Ormuz, los compradores occidentales comenzaron a desviar pedidos del Sudeste Asiático hacia China. Como resultado, la participación de China en los volúmenes de servicios de QIMA para Norteamérica alcanzó su nivel más alto de los últimos seis trimestres. En una entrevista con The New York Times, nuestro CEO, Sébastien Breteau, señaló que la escasez de combustible en distintos países del Sudeste Asiático probablemente había impulsado este cambio. Dada la presión que enfrentaba la capacidad productiva de la región en ese momento, nuestro barómetro anterior interpretó que el movimiento respondía principalmente a la búsqueda de capacidad productiva.
A medida que la escasez de combustible en el Sudeste Asiático comenzó a disminuir durante el tercer trimestre, la combinación de abastecimiento de los compradores de la Unión Europea se estabilizó. Sin embargo, los compradores estadounidenses continuaron desviando pedidos de la región. Como resultado, la participación de China en los volúmenes de servicios de QIMA para Estados Unidos aumentó en cinco de los seis meses comprendidos entre abril y septiembre. En septiembre alcanzó el 40%, su nivel mensual más alto desde octubre de 2024.
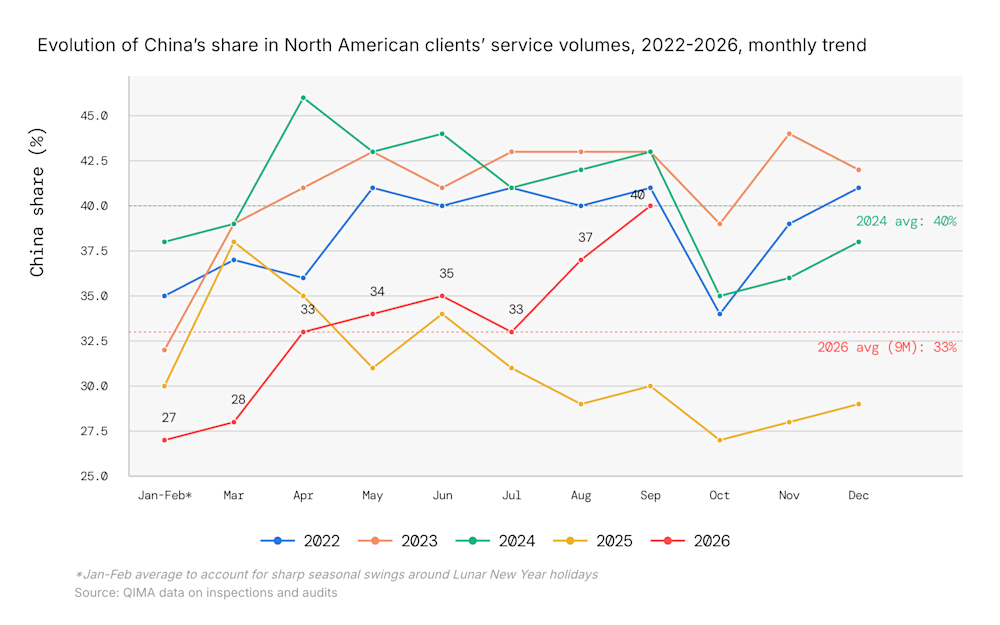
Figura 1: La participación de China alcanzó el 40 % en septiembre de 2026, su nivel mensual más alto desde octubre de 2024, incluso cuando la escasez de combustible que originalmente impulsó este cambio comenzó a disminuir.
Si se tiene en cuenta el desfase entre la colocación de pedidos y la realización de las inspecciones, las cifras de QIMA de septiembre probablemente reflejan decisiones tomadas por los compradores en julio y agosto, cuando la capacidad productiva del Sudeste Asiático ya se estaba recuperando. Esto significa que los compradores eligieron China incluso cuando el factor que originalmente impulsó el cambio estaba perdiendo fuerza.
La explicación principal parece estar en la reducción de la brecha arancelaria entre China y los centros manufactureros del Sudeste Asiático, una diferencia que se redujo aún más con los nuevos aranceles de la Sección 301 vinculados al trabajo forzoso aplicables para Camboya, Indonesia, Malasia, Filipinas, Singapur, Tailandia y Vietnam. Clientes de QIMA y reportes de prensa señalan que, a medida que esta brecha se reduce, la infraestructura manufacturera consolidada de China, su amplia base de trabajadores calificados y su suministro energético confiable compensan en mayor medida los costos arancelarios restantes. Como resultado, China vuelve a ser competitiva en costos, incluso frente a una desventaja arancelaria.
Repunte actual: rápido, pero limitado
Es importante señalar que este regreso hacia China todavía sigue siendo limitado. Al ritmo actual, la participación de China en los volúmenes de servicios de QIMA para Estados Unidos cerrará por encima de los niveles de 2025, pero muy por debajo del promedio de 2024. En 2025, tras el aumento de los aranceles estadounidenses, la participación de China cayó a su ritmo más acelerado de los últimos seis años, mientras que casi todo ese volumen se trasladó al Sudeste Asiático. El repunte actual revierte parte de esa caída acelerada, pero no la tendencia más amplia de diversificación que se ha mantenido durante la última década.
La demanda cuenta la misma historia: las inspecciones en China aumentaron un 51 % interanual en el tercer trimestre de 2026, pero este crecimiento refleja principalmente la baja base de comparación de 2025. Frente a 2024, el crecimiento del tercer trimestre se modera al 15%, mientras que en los primeros nueve meses de 2026 se mantuvo sin cambio respecto al mismo periodo de 2024.
Más allá de la magnitud del cambio, la velocidad del repunte también resulta reveladora: un cambio impulsado por un aumento repentino de los aranceles puede revertirse con la misma rapidez cuando cambian las presiones arancelarias relativas. Esto demuestra lo frágil que puede ser una diversificación reactiva impulsada por disrupciones, especialmente cuando avanza más rápido que la capacidad de una región por consolidar su base manufacturera.
Los compradores que regresen con proveedores a los que habían abandonado o reducido su actividad deberían volver a verificar el estado de sus auditorías, la capacidad productiva, el cumplimiento y la trazabilidad antes de realizar nuevos pedidos.
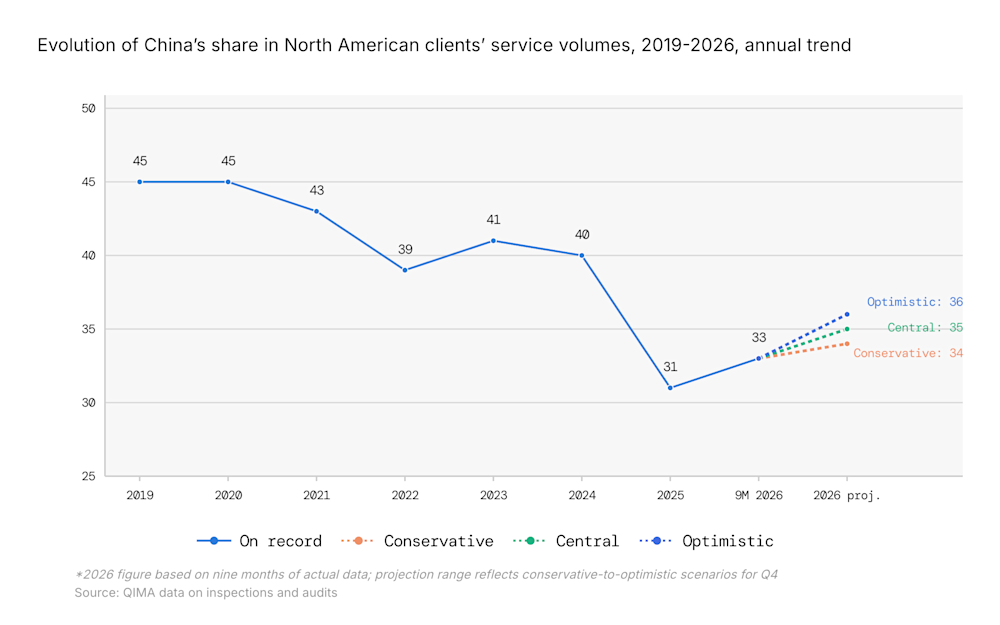
Figura 2: Al ritmo actual, se proyecta que la participación de China en 2026 se sitúe entre el 34 % y el 36 %, por encima del 31 % registrado en 2025, pero todavía muy por debajo del promedio de 2019 a 2024.
El impulso del nearshoring sigue siendo limitado en Estados Unidos y la Unión Europea
Los datos de inspecciones y auditorías de QIMA muestran avances limitados en materia de nearshoring y reshoring durante el tercer trimestre, a pesar de que ambas estrategias son ampliamente reconocidas como elementos clave para diversificar las cadenas de suministro y reducir riesgos.
Para los compradores de Estados Unidos, el nearshoring y el reshoring representaron en conjunto el 6% de los volúmenes de servicios durante el tercer trimestre, sin cambios frente al primer semestre de 2026. Sin embargo, la composición de este porcentaje sí ha cambiado a largo plazo: el reshoring ahora representa el 37 % del abastecimiento de Estados Unidos dentro de su propia región, aproximadamente el doble de su participación en 2022.
En términos absolutos, el crecimiento sigue siendo lento y la incertidumbre en torno a las políticas públicas complica aún más la situación. En una encuesta reciente de Reshoring Initiative, el 57 % de los encuestados estadounidenses señaló este factor como una de sus principales preocupaciones, muy por encima de cualquier otro factor individual.
En la Unión Europea, la participación combinada del reshoring y el nearshoring en los volúmenes de servicios de los compradores también se mantuvo relativamente estable, en 12% durante el tercer trimestre. Sin embargo, dentro de ese porcentaje, la composición cambió y se inclinó hacia el Mediterráneo, el reshoring en Europa Occidental y el nearshoring en Europa Oriental perdieron participación.
La demanda de inspecciones en los mercados mediterráneos, con excepción de Turquía, creció 10 % interanual en el tercer trimestre, por encima del crecimiento general de la demanda de inspecciones entre los compradores de la UE. El crecimiento se concentró en Egipto (+11 % interanual), Marruecos (+12 %) y Túnez (+20 %), países que en conjunto representaron más de la mitad de toda la actividad de nearshoring de los compradores europeos. Los tres países continúan posicionándose como alternativas de menor costo para la fabricación textil frente a Turquía, respaldados por una inversión extranjera sostenida.
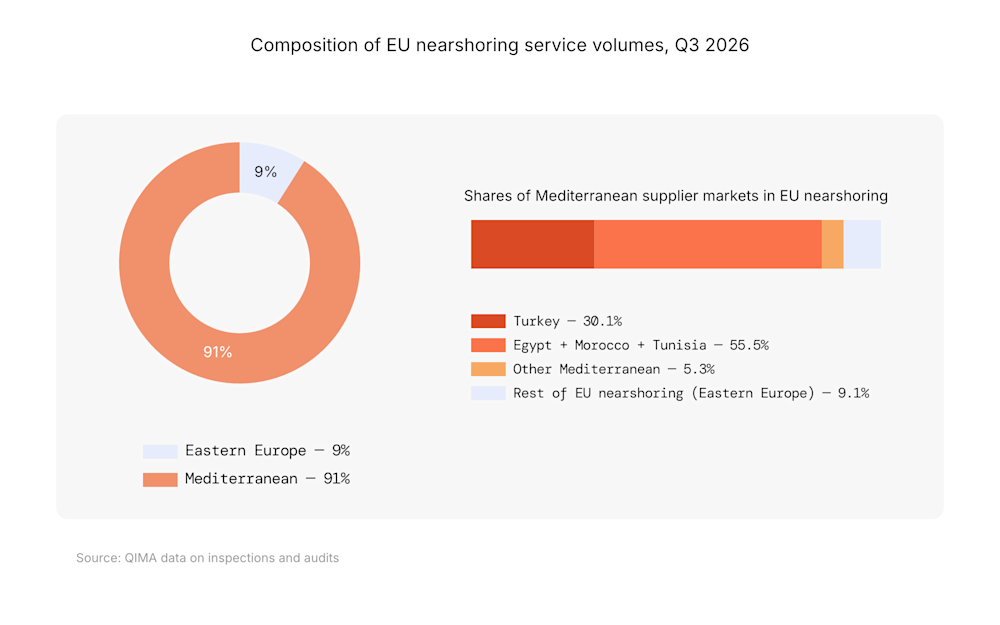
Figura 3: Egipto, Marruecos y Túnez representaron en conjunto más de la mitad de la actividad de nearshoring de la Unión Europea en el tercer trimestre de 2026, superando a Turquía, mientras el abastecimiento en el Mediterráneo continúa ganando participación frente a Europa Oriental.
La diversificación de América Latina impulsa el crecimiento del Sudeste Asiático
A diferencia del repunte parcial de Norteamérica hacia China, los compradores de América Latina tomaron medidas para reducir su dependencia de China durante el tercer trimestre, al trasladar parte de sus volúmenes de abastecimiento al Sudeste Asiático.
Aunque China todavía domina el abastecimiento de América Latina, con una participación del 79 % de los volúmenes de servicios de QIMA en la región durante el tercer trimestre de 2026, ha ido perdiendo terreno frente al Sudeste Asiático, cuya participación se ha duplicado desde el tercer trimestre de 2024. México encabezó esta tendencia, con un aumento interanual del 102% en el volumen de inspecciones y auditorías solicitadas por compradores mexicanos en el Sudeste Asiático. Vietnam fue uno de los principales mercados de abastecimiento, con un crecimiento interanual del 99 %.
Este cambio ayuda a los compradores a reducir el riesgo de concentrar su abastecimiento en un solo país y ofrece a los proveedores del Sudeste Asiático una fuente de demanda que va más allá de los mercados occidentales. Esto fue especialmente relevante en el tercer trimestre de 2026, cuando la demanda de los compradores de América del Norte cayó un 3% interanual, mientras que la demanda de la Unión Europea apenas creció un 4%. En contraste, la demanda de los compradores de Sudamérica y América Latina por inspecciones y auditorías en el Sudeste Asiático se más que duplicó frente al mismo periodo del año anterior.
En la actualidad, América Latina representan la tercera región compradora más importante del Sudeste Asiático en los datos de QIMA y concentran el 14% de los volúmenes de servicios de la región, frente al 7,5 % registrado un año antes. Aunque su volumen absoluto todavía es menor que el de Estados Unidos y la Unión Europea, su rápido crecimiento está convirtiendo a América Latina en una fuente cada vez más importante de demanda para la industria manufacturera del Sudeste Asiático.
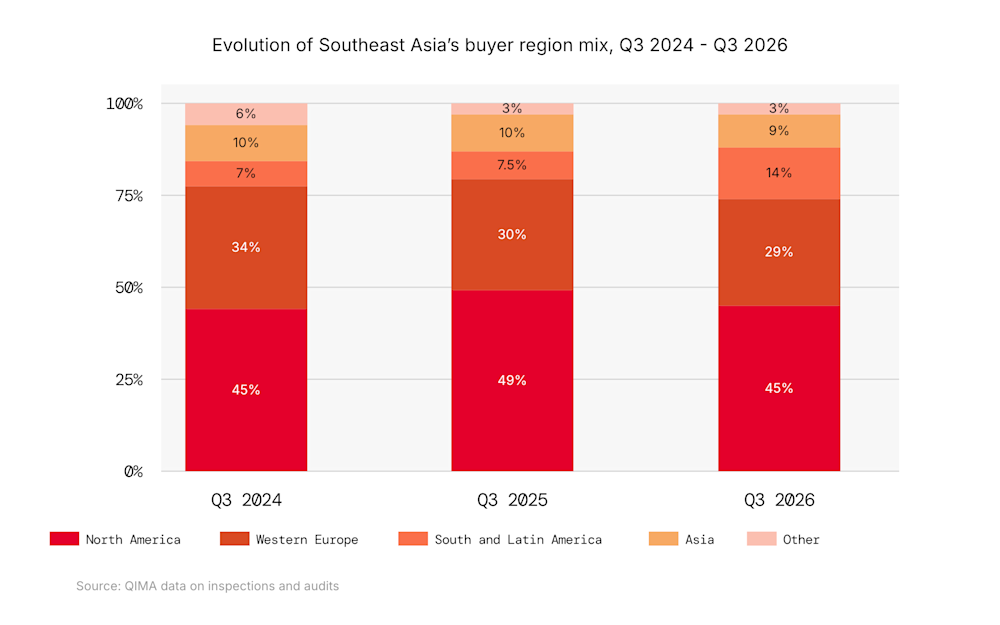
Figura 4: La participación de América Latina en los volúmenes de servicios del Sudeste Asiático casi se duplicó entre el tercer trimestre de 2024 y el tercer trimestre de 2026, superando incluso a Asia y convirtiéndose en el tercer mercado comprador más importante de la región.
Perspectivas para el cuarto trimestre: hacia una diversificación más estratégica y menos reactiva
El trimestre pasado nos preguntamos si la crisis de combustible del estrecho de Ormuz aceleraría el nearshoring. Hasta ahora, no ha sido así: la participación del nearshoring y el reshoring se mantuvo estable durante el tercer trimestre, incluso cuando los compradores de Estados Unidos volvieron a orientarse hacia China y se revirtió parte del cambio impulsado por los aranceles en 2025.
A diferencia de los cambios reactivos en las cadenas de suministro, una diversificación duradera avanza gradualmente, distribuye el abastecimiento entre riesgos que no evolucionan de la misma manera y se basa en factores estructurales de largo plazo, no en variaciones de costos a corto plazo. El cuarto trimestre mostrará si los movimientos de este trimestre son las primeras señales de un cambio de ese tipo o simplemente otra corrección reactiva del rumbo.
Compartir en


